

Vlak voor het verstrijken van de 183 dagen de grens oversteken, de woonplaats in het thuisland behouden of gewoon geen residencia aanvragen? Er doen verbazingwekkend creatieve theorieën de ronde over de Spaanse belastingplicht. Sommige klinken overtuigend – totdat je de daadwerkelijke regels onder de loep neemt.
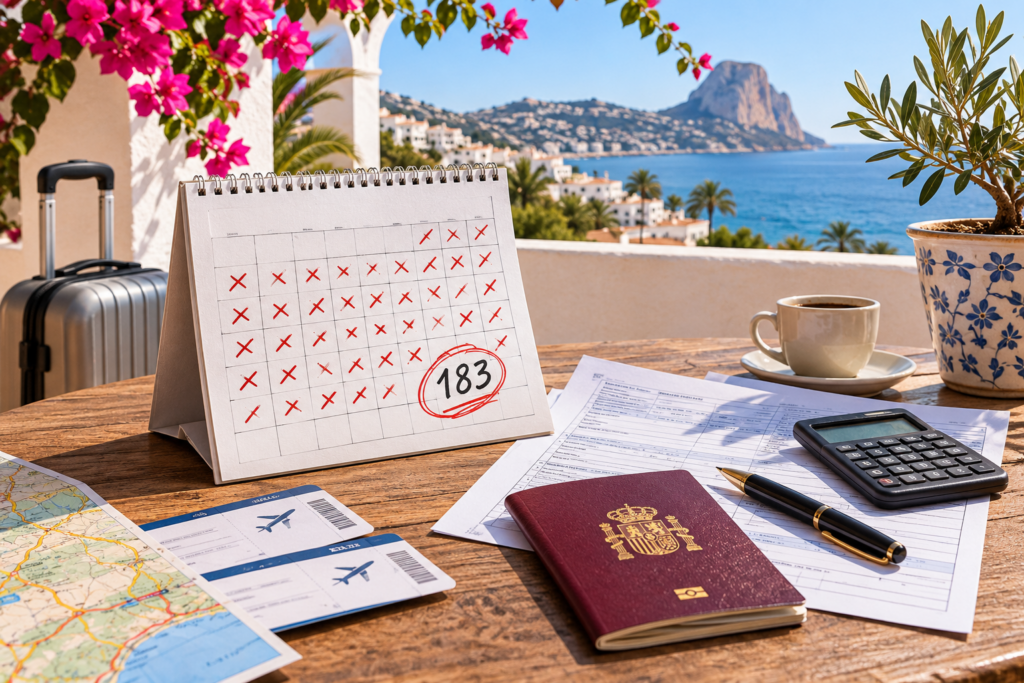
Er zijn onderwerpen waarover aan de Costa Blanca plotseling iedereen een expert wordt. De 183-dagenregel hoort daar ongetwijfeld bij. Tijdens een kopje koffie in Dénia, bij het avondeten in Altea of onder buren in Moraira worden verblijfsdagen geteld, woonplaatsen vergeleken en verbazingwekkende strategieën bedacht om de Spaanse belastingdienst op afstand te houden. Vooral het idee dat je alleen maar op tijd een paar dagen het land hoeft te verlaten, je hoofdverblijfplaats in het buitenland moet behouden of de groene residencia moet opgeven, is erg populair. Dan zou de belastingplicht al vervuld zijn.
Zo eenvoudig is het niet. De Spaanse belastingdienst, de Agencia Tributaria, is namelijk niet alleen geïnteresseerd in het aantal dagen dat iemand aan de Costa Blanca doorbrengt. Ook de economische en gezinsomstandigheden kunnen doorslaggevend zijn.
Volgens artikel 9 van de Spaanse wet op de inkomstenbelasting (Ley 35/2006) wordt een persoon in principe als fiscaal ingezetene beschouwd als hij of zij zich gedurende een kalenderjaar meer dan 183 dagen in Spanje ophoudt. Het kalenderjaar van 1 januari tot en met 31 december is bepalend – niet een willekeurige periode van twaalf maanden. Wie de grens van 183 dagen overschrijdt, voldoet daarmee in principe aan een essentieel criterium voor fiscale ingezetenschap in Spanje. Fiscale ingezetenschap kan echter ook bij een korter verblijf van toepassing zijn. De wet houdt namelijk rekening met andere criteria, met name het zwaartepunt van de economische belangen. En precies hier ontstaan de misverstanden.
De populairste mythes over de 183 dagen – en wat er echt van waar is
Een van de populairste ideeën: kort voor het verstrijken van de 183 dagen naar Frankrijk reizen, daar een paar dagen doorbrengen en daarna weer terugkeren naar de Costa Blanca. Het probleem: de 183-dagenregel werkt niet als een stopwatch die na elk vertrek opnieuw wordt gestart. De verblijfsduur binnen een kalenderjaar wordt bij elkaar opgeteld. Bovendien kunnen zogenaamde incidentele afwezigheden, dat wil zeggen dat sporadische afwezigheden bij de berekening worden meegenomen, tenzij op passende wijze wordt aangetoond dat men fiscaal inwoner is van een andere staat. Een weekendje weg leidt daarom niet tot een herberekening.
182 dagen in Spanje, de rest van het jaar ergens anders – is de fiscale planning dan geregeld? Niet per se.
Naast de verblijfsduur houdt de Spaanse belastingwetgeving ook rekening met de plaats waar het zwaartepunt van de economische activiteiten of belangen ligt. Wie bijvoorbeeld het grootste deel van zijn economische activiteiten vanuit Spanje uitoefent, kan ook bij minder dan 184 verblijfsdagen fiscaal ingezetene zijn. Daarnaast spelen gezinsomstandigheden een rol: als de echtgenoten die niet wettelijk gescheiden zijn en de ten laste komende minderjarige kinderen gewoonlijk in Spanje wonen, kan er onder de wettelijke voorwaarden sprake zijn van een weerlegbaar vermoeden van fiscale woonplaats. 182 dagen zijn daarom geen garantie dat men niet fiscaal in Spanje woonachtig is.
Ook dit idee blijft hardnekkig bestaan. Toch zijn de verblijfsvergunning (Residencia) en de fiscale woonplaats twee verschillende zaken. De groene ‘Residencia’ bevestigt de verblijfsregistratie van EU-burgers en onderdanen die daarvoor in aanmerking komen. Deze is echter niet de enige factor die bepaalt waar inkomsten moeten worden belast. Dit geldt ook voor de Permanente verblijfsvergunning, het recht op permanent verblijf, dat in principe wordt verkregen na vijf jaar legaal verblijf. Omgekeerd kan iemand fiscaal al in Spanje gevestigd zijn zonder de vereiste verblijfsregistratie te hebben afgehandeld.
In dit artikel leggen we uit welke documenten daadwerkelijk nodig zijn voor de aanmelding Verblijfsvergunning aan de Costa Blanca: aanvraag, documenten en termijnen.
Een inschrijving in het bevolkingsregister van het thuisland is geen vrijbrief. Het gaat niet alleen om het adres dat op een document staat, maar ook om de feitelijke situatie. Wie nog steeds een woning bezit in Duitsland, Nederland, België of een ander land, kan toch fiscaal inwoner van Spanje zijn. Het wordt ingewikkelder wanneer beide landen op grond van hun respectieve regelgeving een persoon als fiscaal ingezetene beschouwen. In dat geval kunnen de bepalingen van het desbetreffende dubbelbelastingverdrag van toepassing zijn. Daarbij kunnen onder andere de permanent beschikbare woning, persoonlijke en economische banden en het gewone verblijf een rol spelen. Een tweede woonplaats alleen lost het probleem dus niet op.
De herkomst van het geld is niet automatisch bepalend voor de fiscale woonplaats. Wie fiscaal in Spanje woonachtig is, is in principe onderworpen aan de Spaanse inkomstenbelasting (IRPF) over zijn wereldwijde inkomen. Hieronder kunnen buitenlandse pensioenen, salarissen, huurinkomsten en inkomsten uit vermogen vallen. Dat betekent echter niet dat elk inkomen tweemaal moet worden belast. Dubbelbelastingverdragen regelen welke staat bepaalde inkomsten mag belasten en hoe dubbele belasting wordt voorkomen of verminderd. Juist bij buitenlandse pensioenen verschillen de voorschriften naargelang het land van herkomst en de aard van het pensioen.
In ons artikel gaan we hier dieper op in Pensioen aan de Costa Blanca: belastingen en ziektekostenverzekering.
Het idee dat niemand het verblijf kan nagaan zonder inreisstempel is eveneens riskant. De Agencia Tributaria kan in het kader van een belastingprocedure verschillende gegevens in aanmerking nemen om daadwerkelijke verblijfsperiodes en economische omstandigheden te beoordelen. Hieronder vallen bijvoorbeeld reisdocumenten, gedocumenteerde verblijfsperiodes, bank- en contractgegevens of andere geschikte bewijsstukken. Bij het vaststellen van het aantal verblijfsdagen maakt de Spaanse belastingdienst onderscheid tussen aangetoonde aanwezigheidsdagen, uit de omstandigheden afgeleide aanwezigheidsdagen en, indien van toepassing, sporadische afwezigheden die in mindering moeten worden gebracht. Wie regelmatig tussen meerdere landen pendelt, doet er daarom goed aan zijn daadwerkelijke verblijven op een traceerbare manier te documenteren.
Geval 1: Het echtpaar met twee woonplaatsen
Een echtpaar brengt vijf maanden door aan de Costa Blanca en de rest van het jaar in hun thuisland. Daar bevindt zich nog steeds het zwaartepunt van hun leven, en hun fiscale woonplaats kan dienovereenkomstig worden aangetoond.
Het bezit van een onroerend goed in Spanje alleen maakt het paar nog niet automatisch tot Spaanse belastingplichtigen. Er kunnen in Spanje echter wel andere fiscale verplichtingen gelden, bijvoorbeeld vanwege het bezit van onroerend goed.
Geval 2: De ondernemer met 150 verblijfsdagen
Een ondernemer woont officieel in het buitenland, maar brengt een aanzienlijk deel van het jaar in Spanje door. Vanuit zijn huis aan de Costa Blanca voert hij zijn belangrijkste zakelijke activiteiten uit.
Hoewel hij minder dan 184 dagen ter plaatse verblijft, kan er op basis van het centrum van zijn economische belangen sprake zijn van fiscale woonplaats in Spanje.
Beide voorbeelden laten zien waarom een louter kalendergebaseerde berekening niet volstaat. De fiscale indeling hangt af van de feitelijke omstandigheden.
De situatie wordt bijzonder lastig voor mensen die in meerdere landen wonen, werken of inkomsten verwerven. Wanneer twee landen op grond van hun nationale regelgeving een fiscale woonplaats toekennen, moet worden nagegaan of er een dubbelbelastingverdrag van toepassing is en aan welk land de woonplaats op grond daarvan wordt toegewezen. De Agencia Tributaria beschrijft hiervoor een stapsgewijze toetsing, waarbij bijvoorbeeld de permanent beschikbare woning en het zwaartepunt van de levensbelangen een rol spelen. Een belangrijk document is de verklaring van fiscale woonplaats (Bewijs van fiscale woonplaats) van de bevoegde belastingdienst. Hiermee kan men zijn fiscale status ten opzichte van een ander land aantonen. Dit is iets anders dan een inschrijvingsbewijs of de Spaanse ‘residencia’. Wie grensoverschrijdend woont, moet zijn fiscale status daarom niet uitsluitend beoordelen op basis van verblijfslijsten of inschrijvingen in het bevolkingsregister. Wat velen over het hoofd zien: Spanje rekent in principe per kalenderjaar.
De Spaanse inkomstenbelasting maakt voor natuurlijke personen in principe geen onderscheid tussen een half jaar als fiscaal ingezetene en een half jaar als niet-ingezetene. De fiscale status wordt volgens het Spaanse nationale recht beoordeeld op basis van het kalenderjaar. Een verandering van woonplaats halverwege het jaar leidt daarom niet automatisch tot twee afzonderlijke Spaanse belastingperioden. Bij internationale verhuizingen kunnen dubbelbelastingverdragen en de regelgeving van het andere land echter aanvullende vragen oproepen.
Waar bewoners aan de Costa Blanca echt op moeten letten
Wie tussen Spanje en een ander land pendelt, moet zich niet uitsluitend op het getal 183 richten. Voor een betrouwbare beoordeling zijn de daadwerkelijke verblijfsdagen, de economische activiteiten, de gezinssituatie en, indien van toepassing, de fiscale woonplaats in het buitenland van belang. Daarnaast is het belangrijk om onderscheid te maken tussen fiscale woonplaats en individuele belastingverplichtingen. Ook niet-ingezetenen kunnen in Spanje belasting moeten betalen, bijvoorbeeld over bepaalde inkomsten uit Spaans onroerend goed.
Onze Gids voor wonen en werken aan de Costa Blanca legt uit hoe de fiscale kwesties verband houden met het NIE-nummer, de verblijfsregistratie en andere administratieve formaliteiten.
De 183-dagenregel is dus geen uitnodiging tot creatief kalenderbeheer. Een kort uitstapje naar Frankrijk kan een leuke afwisseling zijn. Als fiscale strategie is het op zichzelf echter niet erg geschikt.
Het gaat niet om de trucjes rond de kalender, maar om de feitelijke levensomstandigheden en de wettelijke criteria voor fiscale woonplaats.
RECLAME

